They All Got Butchered. Why?
CoreWeave, Nebius och IREN har pressats hårt på börsen. Har fundamenten verkligen ändrats – eller ifrågasätter marknaden bara ekonomin i att bygga AI-infrastruktur? Och var finns den långsiktiga möjligheten?
Tre bolag. En enorm kapplöpning om AI-infrastruktur. En brutal börsnedgång.
CoreWeave, Nebius och IREN bygger verksamheter kring samma strukturella trend: en växande efterfrågan på datorkraft för att träna och köra artificiell intelligens.
Ändå har aktierna pressats hårt när investerare ifrågasätter skulder, investeringsnivåer, finansieringskostnader och hur snabbt infrastrukturen kan ge ett hållbart kassaflöde.
Reuters rapporterade i oktober att blankare hade samlat på sig orealiserade vinster på omkring 6 miljarder dollar på negativa positioner i AI-moln- och datacenterbolag. Det visar hur stämningen har försämrats – men det bevisar inte att efterfrågan på AI håller på att kollapsa.
Vår huvudtes: marknaden ifrågasätter allt mer ekonomin i att leverera AI-infrastruktur – inte bara den långsiktiga efterfrågan på AI.
Skillnaden är viktig. Efterfrågan kan växa samtidigt som infrastrukturaktier faller, om investerare tror att kostnaden för att möta efterfrågan är för hög eller att avkastningen dröjer för länge.
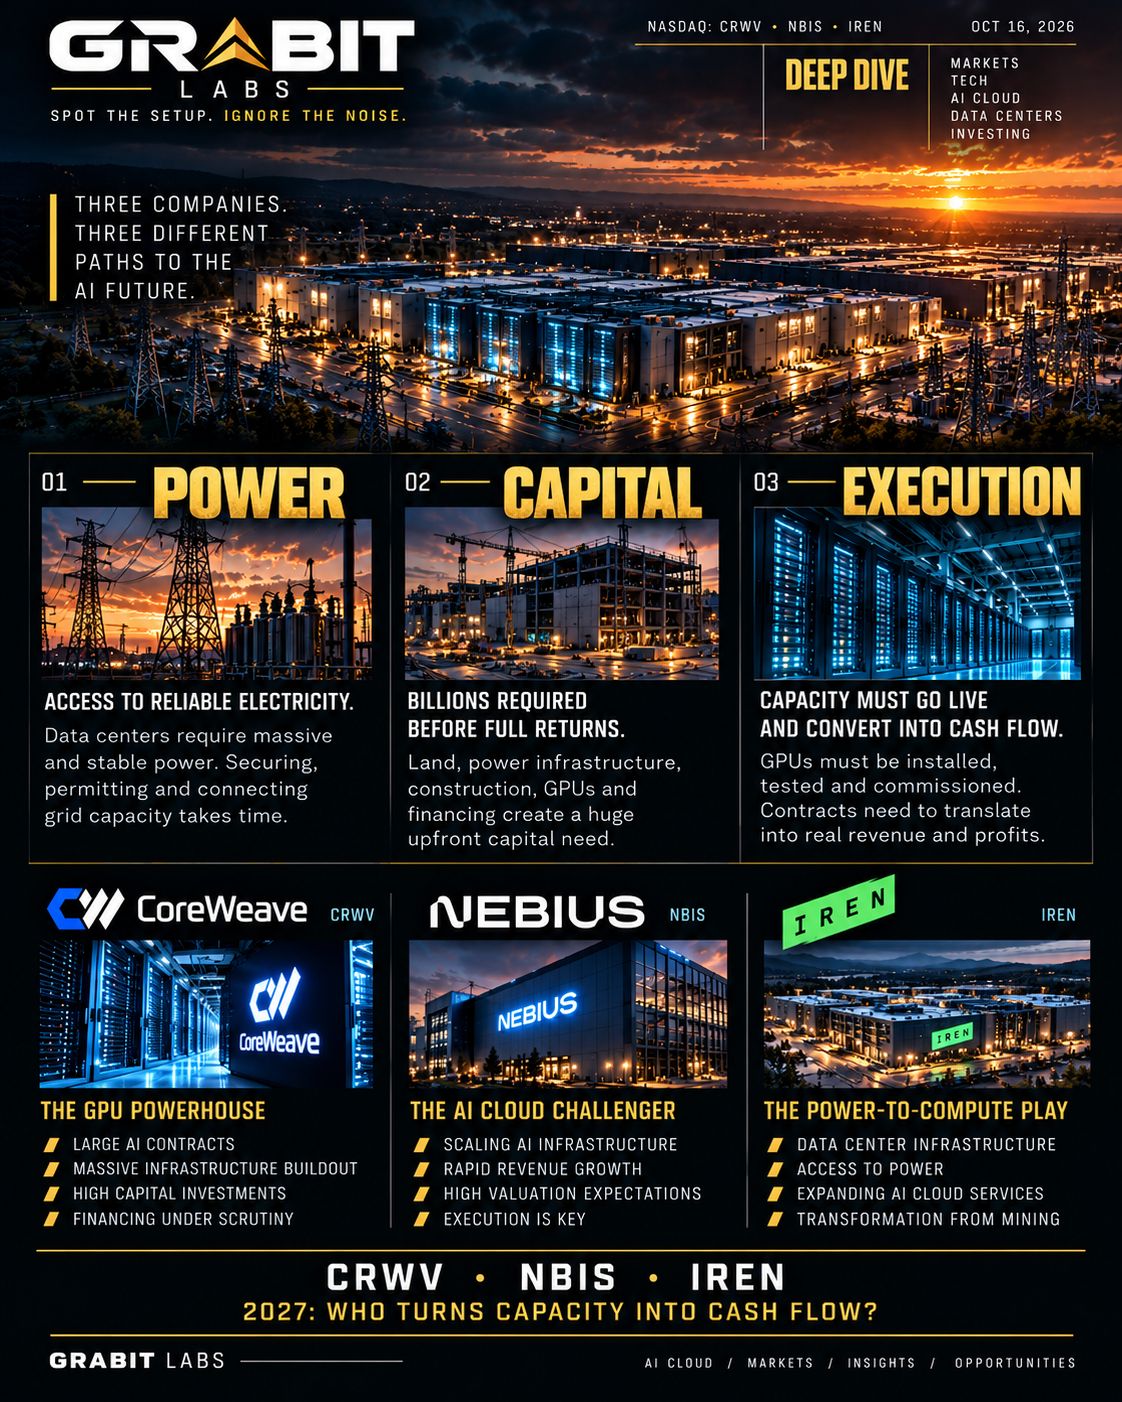
Vår analys fokuserar på tre olika investeringscase:
- CoreWeave (CRWV): en stor AI-molnleverantör med en betydande kontrakterad orderstock och stora finansieringsbehov.
- Nebius (NBIS): en snabbt växande AI-molnplattform med exceptionell intäktstillväxt och höga förväntningar.
- IREN (IREN): ett infrastrukturbolag på väg från bitcoin-mining mot AI-molntjänster, med uppsida om expansionen blir lönsamma intäkter.
Av de tre är IREN vår främsta kandidat för en djupare långsiktig granskning. Bolagets el- och datacenterinfrastruktur, växande AI Cloud-verksamhet och erfarenhet av energiintensiva anläggningar ger ett annorlunda investeringscase.
Det betyder inte att IREN nödvändigtvis är den billigaste aktien, det säkraste bolaget eller den mest sannolika vinnaren. Omställningen, finansieringsbehoven och genomföranderiskerna är fortfarande betydande.
Den centrala frågan inför 2027: vilket bolag kan omvandla AI-efterfrågan till hållbart kassaflöde – och skapa mest värde för aktieägarna på vägen?
01 – Varför nedgången spelar roll
AI-boomens första fas belönade bolag som kunde säkra GPU:er, bygga datacenter och skriva stora kundavtal.
Nästa fas är mer krävande. Investerare vill allt oftare veta om avtalen ger tillräcklig avkastning för att motivera kapitalet som krävs för att leverera dem.
Investeringsproblemet
AI-infrastruktur kräver mer än GPU:er. Bolagen måste finansiera datacenterbyggen, elinfrastruktur, kylning, nätverk, hårdvara och löpande drift. Mycket av investeringen sker innan kapaciteten börjar ge intäkter.
Det skapar ett finansieringsglapp: bolagen spenderar enorma belopp i dag i förväntan om intäkter under flera kommande år. Stiger lånekostnaderna, försenas bygget eller ändrar kunderna sina tidplaner kan den förväntade avkastningen snabbt försämras.
Intäkter är inte samma sak som kassaflöde
En stor orderstock eller kontrakterade återkommande intäkter (ARR) ger insyn i framtida efterfrågan. Inget av dem garanterar vinst. Investerare behöver förstå:
- Hur mycket kapital krävs för att leverera den kontrakterade kapaciteten?
- När tas ny kapacitet i drift?
- Hur mycket intäkter ger varje utbyggnad?
- Vad blir kvar efter driftskostnader, räntor och nya investeringar?
- Måste bolaget ge ut nya aktier för att finansiera expansionen?
Frågorna förklarar varför bolag kan rapportera snabb tillväxt samtidigt som aktiekursen faller kraftigt.
Finansieringssignalen
CoreWeaves rapporter varnar uttryckligen för att stora infrastrukturinvesteringar väntas fortsätta och att framtida behov kan kräva mer lån eller nyemissioner. Nyemissioner späder ut befintliga aktieägare (källa: CoreWeaves rapport till SEC för Q2 2026).
Det är branschens centrala spänning: infrastrukturen kan vara värdefull, men den kräver kapital innan den fulla ekonomiska nyttan kommer.
Grabit Labs syn: marknaden skiljer allt tydligare mellan efterfrågan på AI och den avkastning som bolagen som levererar efterfrågan faktiskt kan ta hem.
02 – CoreWeave (CRWV): tillväxt till ett högt finansiellt pris
Verksamheten
CoreWeave driver specialiserad molninfrastruktur för krävande AI-arbetslaster. Kunderna behöver tillgång till kraftfulla GPU:er utan att själva bygga all infrastruktur. CoreWeaves möjlighet är att leverera den kapaciteten i stor skala och omvandla långa kundåtaganden till återkommande intäkter.
Vad siffrorna visar
| Nyckeltal | Q2 2026 |
|---|---|
| Intäkter | 2,575 md USD |
| Rörelseförlust | 49 MUSD |
| Nettoförlust | 626 MUSD |
| Orderstock | ca 104 md USD |
| Nya kundåtaganden i början av Q3 | över 25 md USD |
Källa: CoreWeaves Q2-rapport 2026 till SEC.
Orderstocken är stor, men den är inte pengar på banken. Den motsvarar belopp som väntas intäktsföras framöver, förutsatt att bolaget levererar. CoreWeave måste fortfarande bygga och finansiera infrastrukturen som krävs.
Rapporterna beskriver även betydande ackumulerade förluster, negativa kassaflöden från investeringsverksamheten och möjligheten till mer lån eller nyemissioner.
Bull-caset
Fortsätter efterfrågan på AI-beräkningar att växa kan CoreWeave gynnas av hög utnyttjandegrad, kundåtaganden och god prissättning. Orderstocken ger insyn i framtida affärer, och bättre finansieringsvillkor och starkare kassaflöde kan stärka förtroendet.
Bear-caset
Blir lånen dyrare, försenas kundernas utbyggnader eller måste bolaget investera mer än väntat kan avkastningen försämras. Risken är inte nödvändigtvis brist på efterfrågan – utan att finansierings- och infrastrukturkostnaderna äter upp för mycket av nyttan.
Det här avgör 2027
- Fritt kassaflöde i förhållande till investeringarna.
- Lånefinansiering och likviditet.
- Hur snabbt orderstocken blir driftsatt kapacitet och redovisade intäkter.
- Kundkoncentration och avtalsekonomi.
- Om expansionen kan finansieras utan att aktieägarna får det klart sämre.
Vår bedömning: CoreWeave ger direkt exponering mot efterfrågan på AI-infrastruktur, men finansieringsbördan gör kassaflödet till det avgörande testet. Stark efterfrågan räcker inte ensam.
03 – Nebius (NBIS): exceptionell tillväxt, höga förväntningar
Verksamheten
Nebius bygger en AI-molnplattform för kunder som behöver stora mängder datorkraft. Möjligheten sträcker sig bortom hårdvara: bolaget utvecklar infrastruktur, mjukvara och driftskompetens för att betjäna AI-kunder i stor skala. Det ger potential för en stor molnaffär – men kräver fortsatta investeringar.
Vad siffrorna visar
Nebius rapporterade intäkter på omkring 582,3 MUSD för andra kvartalet 2026, en ökning med 454 procent på ett år. Justerad EBITDA var omkring 236,2 MUSD (källa: Nebius Q2-rapport 2026).
Tillväxten är imponerande, men justerad EBITDA är inte fritt kassaflöde. Investerare måste även räkna med investeringar, avskrivningar, finansiering och kostnaden för att ta ny kapacitet i drift.
Bull-caset
Fortsätter efterfrågan att växa och lyckas Nebius driftsätta ny kapacitet kan intäkterna skala upp kraftigt. Förskottsbetalningar från kunder och finansieringsupplägg kan hjälpa bolaget att hantera kapitalbehoven.
Bear-caset
Risken är att expansionen blir dyrare än väntat eller att ny kapacitet tar längre tid att bli produktiv. Behöver bolaget mycket nytt kapital innan kassaflödet kommer kan investerare kräva en lägre värdering. Ribban är dessutom hög eftersom värderingen redan speglar stor framtida tillväxt.
Det här avgör 2027
- Intäktstillväxt i förhållande till investeringar.
- GPU-utnyttjande och tidplaner för utbyggnad.
- Rörelsemarginaler och fritt kassaflöde.
- Finansieringsvillkor och möjlig utspädning.
- Om tillväxten motiverar dagens värdering.
Vår bedömning: Nebius har visat exceptionell tillväxt, men caset hänger på att tillväxten blir hållbar avkastning. Frågan är inte bara om bolaget kan växa – utan hur mycket värde tillväxten skapar för aktieägarna.
04 – IREN (IREN): omställningen
Varför IREN förtjänar extra uppmärksamhet
IREN har en annan utgångspunkt än ett vanligt AI-molnbolag. Historiskt har verksamheten innefattat bitcoin-mining, som kräver stor eltillgång, fysisk infrastruktur, kylning och storskalig datordrift.
Bolaget ställer om mot AI-molntjänster och högpresterande beräkningar. Det ger en potentiellt attraktiv kombination: befintlig infrastruktur och driftserfarenhet plus exponering mot en växande marknad. Men omställningen medför också genomföranderisk.
Vad siffrorna visar
IRENs räkenskapsår 2026 slutade den 30 juni 2026. Helårsrapporten visade:
| Nyckeltal | Räkenskapsår 2026 |
|---|---|
| Totala intäkter | 707,0 MUSD |
| AI Cloud-intäkter | 128,8 MUSD |
| Bitcoin-mining | 578,2 MUSD |
| Nettoförlust | 702,6 MUSD |
| Justerad EBITDA | 245,7 MUSD |
Källa: IRENs helårsrapport för räkenskapsåret 2026, publicerad 27 augusti 2026.
AI Cloud-intäkterna växte ungefär åttafaldigt jämfört med räkenskapsåret 2025, men bitcoin-mining stod fortfarande för merparten av intäkterna.
Nettoförlusten påverkades av nedskrivningar på 638,8 MUSD som inte påverkar kassan, främst för avvecklad mininghårdvara när anläggningar byggdes om för AI Cloud. De ska skiljas från löpande kostnader, men visar att en ny affärsmodell har verkliga ekonomiska konsekvenser.
Kontrakterad AI-efterfrågan
IREN rapporterade omkring 4 miljarder dollar i kontrakterad ARR kopplad till 2026 års kapacitet, varav omkring 1 miljard dollar i drift vid augustiuppdateringen. Bolaget levererade också sin första vätskekylda installation på 50 MW i Childress till Microsoft, med fler planerade. Målet är omkring 0,8 GW levererad IT-kapacitet totalt under 2027.
Siffrorna visar ambitionens storlek. De garanterar inte att varje utbyggnad blir klar i tid eller att alla kontrakterade intäkter blir fritt kassaflöde. Enligt IREN bygger ARR-målet på antaganden om kapacitet, GPU-modeller, avtal, utnyttjandegrad och priser, och intäkterna växer i takt med att GPU:erna driftsätts, testas och godkänns av kunderna.
Fördelen med el och infrastruktur
AI-datacenter kräver pålitlig el, kylning, nätverk och platser som klarar högdensitetsdrift. Att säkra det kan vara svårt och ta lång tid. IRENs befintliga infrastruktur och erfarenhet av energiintensiva anläggningar kan hjälpa bolaget att konkurrera om AI-uppdrag.
Men eltillgång garanterar inte god avkastning. IREN måste också finansiera utrustning, driftsätta anläggningar, leverera kundavtal och driva verksamheten lönsamt.
Kopplingen till bitcoin
Erfarenheten av energiintensiv datordrift kan underlätta omställningen. Men vi ska inte anta att mining och AI Cloud blir två lika viktiga vinstmotorer under 2027. IREN har sagt att bolaget väntas lämna mining i stort sett helt vid utgången av 2026.
Nyckelfrågan: kan IREN ersätta den gamla mining-ekonomin med en större och mer värdefull AI-infrastrukturaffär?
Lyckas omställningen kan bolaget få en helt annan vinstprofil. Försenas AI-utbyggnaderna kan det förlora gamla intäkter innan den nya affären når förväntad skala.
Bull-caset
IREN driftsätter ny kapacitet, omvandlar kontrakterad efterfrågan till redovisade intäkter och visar god avkastning på investeringarna. Då kan investerare börja värdera IREN som ett AI-infrastrukturbolag snarare än utifrån den gamla mining-affären.
Bear-caset
Tidplanerna glider, investeringarna stiger eller finansieringen blir dyrare. Bolaget behöver mer kapital innan AI-infrastrukturen ger väntad avkastning, utspädningen ökar och utfasningen av mining skapar ett intäktsglapp. Då kan AI-efterfrågan vara stark samtidigt som aktien fortsätter att kämpa.
Det här avgör 2027
- Leverans av planerad kapacitet.
- Att kontrakterad ARR blir redovisade intäkter.
- Kassaflöde i förhållande till investeringar.
- Finansieringskostnader och möjlig utspädning.
- Kundkoncentration och avtalsekonomi.
- Avkastning på investerat kapital.
- Takten och ekonomin i utfasningen av bitcoin-mining.
Vår bedömning: IREN är en särskilt intressant långsiktig kandidat eftersom bolaget kombinerar infrastruktur, eltillgång, AI-expansion och en omställning från mining. Men potentialen hänger på genomförande och finansiering – inte bara på att AI växer.
05 – Värdering: vilket bolag har det mest intressanta läget?
En kraftig kursnedgång gör inte automatiskt en aktie billig. Den rätta frågan är om värderingen är attraktiv i förhållande till framtida intäkter, kassaflöde, skulder och genomföranderisk.
Ögonblicksbilden nedan bygger på stängningskurser den 23 oktober 2026 och intäkter för de senaste tolv månaderna till och med juni 2026.
| Nyckeltal | CoreWeave | Nebius | IREN |
|---|---|---|---|
| Stängningskurs | 54,24 USD | 158,74 USD | 24,91 USD |
| Börsvärde | ~29,9 md USD | ~45,5 md USD | ~9,8 md USD |
| Enterprise value (EV) | ~75,6 md USD | ~47,5 md USD | ~11,0 md USD |
| EV / intäkter (12 mån) | ~10,0x | ~35,0x | ~15,5x |
Källa: Second Order AI, baserat på Financial Modeling Prep per 23 oktober 2026. Multiplarna är ungefärliga och beror på hur kassa, skulder och perioder räknas.
CoreWeave: lägst multipel på historiska intäkter
CoreWeave ser billigast ut i jämförelsen. Men skillnaden mellan börsvärde och EV visar hur tung finansieringen är. En låg multipel betyder inte automatiskt en bättre investering när verksamheten kräver mycket kapital och har höga finansieringskostnader.
Nebius: höga förväntningar på tillväxt
Nebius har högst multipel. Det betyder inte att aktien inte kan stiga – men investerare betalar för stor framtida tillväxt, så bolaget måste leverera för att motivera värderingen.
IREN: en möjlig omställningschans
IRENs multipel ligger mellan de andra två. Det lägre EV:t och omställningen mot AI Cloud gör bolaget värt att granska, särskilt om AI-intäkter och kassaflöde växer snabbare än marknaden räknar med.
Siffrorna visar dock inte att IREN är den billigaste aktien. En separat värderingsmodell från Investing.com den 19 oktober gav CoreWeave större modellerad uppsida än IREN och Nebius vid den tidpunkten – men det var en modell, på äldre kurser, inte ett universellt mått på rimligt värde.
Vår syn: IREN kan erbjuda ett intressant förhållande mellan risk och möjlighet för en långsiktig investerare, men för att hävda att bolaget är bäst värderat krävs en framåtblickande modell för intäkter, investeringar, finansiering och fritt kassaflöde.
06 – Därför är vi särskilt intresserade av IREN
1. Befintlig infrastruktur
IREN har erfarenhet av energiintensiva anläggningar och storskalig datorinfrastruktur. Det kan underlätta omställningen, även om varje anläggnings lämplighet och ekonomi måste bedömas.
2. Tillväxt i AI Cloud
AI Cloud har vuxit snabbt från en liten bas. Kan IREN fortsätta växa och omvandla tillväxten till hållbart kassaflöde kan vinstprofilen förändras kraftigt.
3. Själva omställningen kan skapa en möjlighet
Omställningar är svåra för marknaden att värdera. Investerare kan fokusera på gamla vinster, dagens investeringar eller kortsiktiga förluster utan att fullt ut räkna in värdet av framtida AI-kapacitet. Det omvända är också möjligt: marknaden kan överskatta hur snabbt omställningen går eller hur lönsam den blir.
4. En annan väg in i AI-infrastruktur
Bakgrunden i bitcoin-mining skiljer IREN från rena AI-molnbolag. Erfarenheten kan vara värdefull, men mining ska inte ses som en garanterad andra tillväxtmotor under 2027. IRENs framtida värde avgörs allt mer av ekonomin i den nya affären.
Vår långsiktiga tes: IREN förtjänar nära bevakning eftersom omställningen kan skapa värde som inte fullt ut syns i dagens värdering. Tesen behöver bekräftas av levererad kapacitet, finansiell disciplin och bättre kassaflöde.
07 – 2027: tre möjliga scenarier
Nästa fas avgörs inte enbart av efterfrågan. Finansiering, genomförande, eltillgång och ekonomin i driftsatt kapacitet avgör vilka bolag som gör tillväxt till aktieägarvärde.
Bull-scenario – AI-infrastruktur blir en kassaflödesmaskin
AI-användningen fortsätter växa och kunderna betalar för infrastrukturen som byggs i dag. CoreWeave omvandlar orderstocken till intäkter och förbättrar kassaflödet. Nebius skalar plattformen med kontroll på kostnaderna. IREN levererar ny kapacitet och visar att investeringarna ger god avkastning. Då kan nedgången i efterhand ses som en period då investerare stirrade sig blinda på kortsiktig finansieringsrisk.
Det som skulle bekräfta det: leveranser i tid, stark efterfrågan, bättre marginaler och finansiering utan överdriven utspädning.
Basscenario – tillväxten fortsätter, men marknaden blir mer selektiv
Efterfrågan är fortsatt stark, men kostnaden för att möta den förblir hög. Intäkterna växer i hela sektorn, men investeringar, avskrivningar och finansiering begränsar det fria kassaflödet. Vissa projekt försenas. Några bolag bygger hållbara positioner medan andra kämpar för att motivera sina värderingar.
Det som skulle bekräfta det: fortsatt intäktstillväxt med ojämnt kassaflöde, höga kapitalbehov och stora kursrörelser kring rapporter.
Bear-scenario – ekonomin når inte upp till förväntningarna
AI-investeringarna bromsar in eller kunderna skjuter upp utbyggnader. Konkurrensen om kapacitet ökar, priserna faller och finansieringen blir dyrare. Bolag med stora åtaganden kan behöva ta in mer kapital eller dra ner på expansionen. Problemet vore inte att AI försvinner – utan att leverantörerna investerade för mycket, för tidigt eller till kostnader som inte hinner betala sig.
Det som skulle bekräfta det: upprepade förseningar, svagare priser, stigande finansieringskostnader, sämre kassaflöde och stora ändringar i kundåtaganden.
Scenarierna är villkorade – inga kursmål eller sannolikhetsviktade prognoser.
08 – Vad skulle få oss att ändra uppfattning?
En trovärdig investeringstes måste innehålla villkoren som kan motbevisa den.
Vi blir mer positiva till IREN om:
- AI-kapaciteten levereras enligt plan.
- Kontrakterad efterfrågan blir redovisade intäkter.
- Kassaflödet förbättras i förhållande till investeringarna.
- Finansieringen förblir hanterbar utan överdriven utspädning.
- Avkastningen på investerat kapital stödjer värderingen.
Vi blir mer försiktiga om:
- Kapacitetsleveranserna försenas gång på gång.
- Finansieringsbehoven blir klart större än väntat.
- Kundåtaganden skjuts upp eller minskas.
- Priserna på AI-infrastruktur försvagas.
- Utfasningen av mining skapar ett intäktsglapp innan AI-vinsterna skalar upp.
De här milstolparna säger mer än kortsiktiga kursrörelser.
09 – Den större bilden
Det starkaste teknikbolaget, den starkaste verksamheten och den bäst presterande aktien kan vara tre olika saker. Ett bolag kan ha utmärkt teknik men svag finansiell disciplin. En verksamhet kan växa snabbt men ge svag avkastning för att den kräver för mycket kapital. Ett annat bolag kan ha en mindre imponerande tillväxthistoria men ge bättre avkastning om värderingen är tillräckligt attraktiv.
Därför stannar vår analys inte vid efterfrågan på AI. Vi vill förstå vem som kan bygga infrastrukturen, finansiera den ansvarsfullt och göra den till hållbart kassaflöde.
Grabit Labs syn
Vi tror att den senaste nedgången i AI-infrastruktur förtjänar en närmare titt av långsiktiga investerare. Den betyder inte automatiskt att AI-möjligheten är över – den kan i stället markera ett skifte i vad investerare kräver av bolagen som levererar infrastrukturen.
Tillväxt räcker kanske inte längre. Marknaden vill se finansiell disciplin, pålitligt genomförande och hållbart kassaflöde.
Av CoreWeave, Nebius och IREN ser vi IREN som en särskilt intressant långsiktig kandidat tack vare infrastrukturbasen och omställningen mot AI Cloud. Men tesen måste prövas mot värdering, finansieringsbehov och milstolpar i genomförandet.
AI-kapplöpningen handlar inte bara om vem som bygger mest kapacitet. Den handlar om vem som fångar mest värde av den.
Analysen är endast information och utbildning – inte investeringsrådgivning eller en rekommendation att köpa eller sälja värdepapper. Kontrakterad ARR, orderstock, justerad EBITDA och planerad kapacitet är inte samma sak som redovisade intäkter, fritt kassaflöde eller aktieägaravkastning. Värderingar avser kurser per angivet datum och förändras.
Nivåer & betyg för CRWV · NBIS · IREN
Det här är Grabits Deep Dive. Analysen ovan är gratis – våra nivåer, betyg och slutsats finns för PRO-medlemmar:
- Grabit-betyg och slutsats
- Nivåer för entry, stopp och mål
- Hela vår tes – och larm när läget ändras
Inte medlem? 7 dagar gratis, avsluta när du vill.
They All Got Butchered. Why?
CoreWeave, Nebius and IREN got hammered. Did the fundamentals really change – or is the market questioning the economics of building AI infrastructure? And where may the long-term opportunity lie?
Three companies. One enormous AI infrastructure race. A brutal market sell-off.
CoreWeave, Nebius and IREN are building businesses around the same structural trend: growing demand for computing power to train and run artificial intelligence.
Yet their shares have come under significant pressure as investors question debt, capital expenditure, financing costs and how quickly infrastructure investments can generate sustainable cash flow.
Reuters reported in October that short sellers had accumulated approximately $6 billion in unrealised gains on bearish positions in AI cloud and data-centre companies. That illustrates the deterioration in market sentiment, but it does not prove that AI demand is collapsing.
Our central thesis: the market is increasingly questioning the economics of supplying AI infrastructure — not simply the long-term demand for AI itself.
The distinction matters. Demand can grow while infrastructure stocks fall if investors believe the cost of meeting that demand is too high or the returns will take too long to materialise.
Our research focuses on three different investment cases:
- CoreWeave (CRWV): a major AI cloud provider with a substantial contracted backlog and significant financing requirements.
- Nebius (NBIS): a rapidly expanding AI cloud platform with exceptional revenue growth and demanding growth expectations.
- IREN (IREN): an infrastructure business transitioning from Bitcoin mining towards AI cloud services, with potential upside if its expansion translates into profitable revenue.
Among the three, IREN is our preferred candidate for deeper long-term investigation. Its power and data-centre infrastructure, growing AI Cloud business and experience operating energy-intensive computing facilities create a differentiated investment case.
That does not mean IREN is necessarily the cheapest stock, the safest business or the most likely winner. Its transition, financing needs and execution risks remain substantial.
The central question for 2027: which company can turn AI demand into sustainable cash flow — and create the most value for shareholders along the way?
01 — Why the sell-off matters
The first phase of the AI boom rewarded companies that could secure GPUs, build data centres and sign major customer contracts.
The next phase is more demanding. Investors increasingly want to know whether those contracts will generate sufficient returns to justify the capital required to deliver them.
The capital expenditure problem
AI infrastructure requires more than GPUs. Companies must fund data-centre construction, electricity infrastructure, cooling, networking, hardware and ongoing operations. Much of this investment occurs before the associated capacity begins generating revenue.
That creates a financing gap: companies spend enormous amounts today in anticipation of revenue over several future years. If borrowing costs rise, construction is delayed or customers change their deployment schedules, expected returns can deteriorate quickly.
Revenue is not the same as cash flow
A large backlog or contracted annual recurring revenue can provide visibility into future demand. Neither guarantees profit. Investors need to understand:
- How much capital is required to deliver contracted capacity?
- When will new capacity become operational?
- How much revenue will each deployment generate?
- What remains after operating costs, interest and further investment?
- Will the company need to issue additional shares to finance expansion?
These questions explain why companies can report rapid growth while their share prices fall sharply.
The financing signal
CoreWeave's financial disclosures explicitly warn that the business expects significant infrastructure investment to continue and that future requirements may necessitate additional debt or equity financing. Equity issuance would dilute existing shareholders (source: CoreWeave's Q2 2026 SEC filings).
This is the central tension across the sector: infrastructure may be valuable, but building it requires capital before the full economic benefit arrives.
Grabit Labs view: the market is increasingly distinguishing between demand for AI and the financial returns available to the companies supplying that demand.
02 — CoreWeave (CRWV): growth at a high financial cost
The business
CoreWeave operates specialised cloud infrastructure for demanding AI workloads. Its customers need access to high-performance GPUs without necessarily building all the required infrastructure themselves. CoreWeave's opportunity is to provide that capacity at scale and convert long-term customer commitments into recurring revenue.
What the numbers show
| Metric | Q2 2026 |
|---|---|
| Revenue | $2.575 billion |
| Operating loss | $49 million |
| Net loss | $626 million |
| Revenue backlog | ~$104 billion |
| Additional net customer commitments in early Q3 | > $25 billion |
Source: CoreWeave's Q2 2026 results filed with the SEC.
The backlog is substantial, but it is not cash in the bank. It represents amounts expected to be recognised in future periods, subject to delivery and service requirements. CoreWeave must still build and finance the infrastructure required to fulfil those commitments.
Its filings also describe significant accumulated losses, negative cash flows from investing activities and the possibility of further debt or equity financing.
The bull case
If AI computing demand continues expanding, CoreWeave could benefit from strong utilisation, customer commitments and favourable pricing. Its backlog offers visibility into future business. A recovery in financing conditions and better cash generation could also help investor confidence.
The bear case
If debt becomes more expensive, customer deployments are delayed or the company must invest more than expected to fulfil its contracts, returns could deteriorate. The risk is not necessarily a lack of demand. It is that financing and infrastructure costs consume too much of the economic benefit generated by that demand.
What matters in 2027
- Free cash flow relative to capital expenditure.
- Debt financing and liquidity.
- Conversion of backlog into operational capacity and recognised revenue.
- Customer concentration and contract economics.
- Whether expansion can be financed without materially worsening shareholder economics.
Our assessment: CoreWeave offers direct exposure to AI infrastructure demand, but its financing burden makes cash generation a critical test. Strong demand alone will not settle the investment case.
03 — Nebius (NBIS): exceptional growth, high expectations
The business
Nebius is building an AI cloud platform for customers that need large amounts of computing capacity. Its opportunity extends beyond supplying hardware: the company is developing the infrastructure, software and operational capabilities needed to serve AI customers at scale. That creates the potential for a substantial cloud business, but also requires continued investment.
What the numbers show
Nebius reported second-quarter 2026 revenue of approximately $582.3 million, up 454% year over year. Adjusted EBITDA was approximately $236.2 million (source: Nebius Q2 2026 results).
The revenue growth is impressive, but adjusted EBITDA is not free cash flow. Investors must also account for capital expenditure, depreciation, financing and the cost of bringing new capacity online.
The bull case
If demand continues growing and Nebius successfully deploys new capacity, revenue could scale substantially. Customer prepayments and financing arrangements may help the company manage capital requirements.
The bear case
The risk is that expansion costs rise faster than expected or new capacity takes longer to become productive. If the company needs substantial additional capital before generating the anticipated cash flow, investors may demand a lower valuation. Nebius also faces a high bar because its market valuation reflects considerable future growth.
What matters in 2027
- Revenue growth relative to capital expenditure.
- GPU utilisation and deployment schedules.
- Operating margins and free cash flow.
- Financing terms and potential shareholder dilution.
- Whether growth justifies the valuation investors are paying today.
Our assessment: Nebius has demonstrated exceptional growth, but its investment case depends on translating that growth into sustainable economic returns. The question is not simply whether the company can grow — it is how much value that growth creates for shareholders.
04 — IREN (IREN): the infrastructure transition
Why IREN deserves special attention
IREN has a different starting point from a conventional AI cloud company. Its historical business has included Bitcoin mining, which requires substantial electricity access, physical infrastructure, cooling and large-scale computing operations.
The company is transitioning towards AI cloud services and high-performance computing. This creates a potentially attractive combination: existing infrastructure and operating experience alongside exposure to a growing market for AI computing. But the transition also introduces execution risk.
What the numbers show
IREN's fiscal year 2026 ended on June 30, 2026. Its full-year results reported:
| Metric | FY2026 |
|---|---|
| Total revenue | $707.0 million |
| AI Cloud revenue | $128.8 million |
| Bitcoin mining revenue | $578.2 million |
| Net loss | $702.6 million |
| Adjusted EBITDA | $245.7 million |
Source: IREN's FY2026 results, released August 27, 2026.
AI Cloud revenue grew approximately eightfold from FY2025, but Bitcoin mining still generated most of the company's full-year revenue.
The net loss was affected by $638.8 million in non-cash impairments, primarily related to decommissioning mining hardware as sites were converted to support AI Cloud growth. Those charges should be distinguished from recurring operating expenses, but they demonstrate that changing the business model has real economic consequences.
Contracted AI demand
IREN reported approximately $4 billion in contracted annual recurring revenue associated with 2026 capacity, with approximately $1 billion in ARR operating at the time of its August update. The company also reported delivery of its first 50 MW liquid-cooled deployment at Childress to Microsoft, with additional deployments planned. IREN targeted approximately 0.8 GW of cumulative delivered IT capacity during 2027.
These figures demonstrate the scale of the ambition. They do not guarantee that every deployment will be completed on schedule or that all contracted revenue will translate into free cash flow. IREN's disclosures explain that its ARR target depends on assumptions about capacity, GPU models, contracting, utilisation and pricing, and that revenue ramps as GPUs are commissioned, tested and accepted by customers.
The power and infrastructure advantage
AI data centres require reliable power, cooling, networking and physical sites capable of supporting high-density computing. Securing those resources can be difficult and time-consuming. IREN's existing infrastructure and experience operating energy-intensive facilities may help it compete for AI workloads.
However, power access alone does not guarantee attractive returns. IREN must also finance equipment, commission facilities, deliver customer contracts and operate the business profitably.
The Bitcoin connection
Its experience with energy-intensive computing could help support the transition towards AI. But we should not assume that Bitcoin mining and AI Cloud will remain two equally important earnings engines in 2027. IREN has stated that it expects to transition substantially away from mining by the end of 2026.
The key question: can IREN replace its historical mining economics with a larger, more valuable AI infrastructure business?
If the transition succeeds, the company could develop a different earnings profile. If AI deployments are delayed, it could lose some historical revenue before the new business reaches the expected scale.
The bull case
IREN successfully deploys new capacity, converts contracted demand into recognised revenue and demonstrates attractive returns on its investment. In this scenario, investors may begin valuing IREN more as an AI infrastructure company and less through its historical mining business.
The bear case
Deployment schedules slip, capital expenditure rises or financing becomes more expensive. The company needs additional capital before its AI infrastructure generates the anticipated returns, dilution increases and the transition away from mining creates a gap in revenue. In this scenario, AI demand can remain strong while IREN's shares continue to struggle.
What matters in 2027
- Delivery of planned capacity.
- Conversion of contracted ARR into recognised revenue.
- Cash generation relative to capital expenditure.
- Financing costs and potential dilution.
- Customer concentration and contract economics.
- Returns on invested capital.
- The pace and economics of the transition away from Bitcoin mining.
Our assessment: IREN is a particularly interesting long-term research candidate because it combines infrastructure, power access, AI expansion and a transition from Bitcoin mining. But its potential depends on execution and financing, not simply on the growth of AI.
05 — Valuation: which company offers the most interesting setup?
A major share-price decline does not automatically make a stock cheap. The right question is whether the current valuation is attractive relative to the company's future revenue, cash flow, debt and execution risk.
The following market snapshot uses October 23, 2026 closing data and trailing revenue through June 2026.
| Metric | CoreWeave | Nebius | IREN |
|---|---|---|---|
| Closing share price | $54.24 | $158.74 | $24.91 |
| Market cap | ~$29.9B | ~$45.5B | ~$9.8B |
| Enterprise value | ~$75.6B | ~$47.5B | ~$11.0B |
| EV / trailing revenue | ~10.0x | ~35.0x | ~15.5x |
Source: Second Order AI, using a Financial Modeling Prep daily snapshot dated October 23, 2026. Multiples are approximate and depend on the treatment of cash, debt and revenue periods.
CoreWeave: a lower historical revenue multiple
CoreWeave screens cheaper than Nebius and IREN on this comparison. However, the gap between its market capitalisation and enterprise value highlights the importance of financing. A lower revenue multiple does not automatically mean a better investment when the business requires substantial capital and incurs significant financing costs.
Nebius: high growth expectations
Nebius has the highest multiple. That does not mean the stock cannot rise. It means investors are paying for substantial future growth, so the company must execute well to justify the valuation.
IREN: a potential transition opportunity
IREN's multiple sits between the other two. Its smaller enterprise value and transition towards AI Cloud make it worth investigating, particularly if future AI revenue and cash flow grow faster than the market expects.
But the available figures do not establish that IREN is the cheapest stock. A separate valuation model published by Investing.com on October 19 assessed CoreWeave as having more modelled upside than IREN or Nebius at that time — one model, on earlier prices, not a universal measure of fair value.
Our view: IREN may offer an interesting risk-and-reward setup for a long-term investor, but a defensible claim that it is the best-valued company requires a forward-looking model of revenue, capital expenditure, financing and free cash flow.
06 — Why we are particularly interested in IREN
1. Existing infrastructure
IREN has experience operating energy-intensive facilities and developing large-scale computing infrastructure. That may support its transition towards AI, although the suitability and economics of individual sites must be evaluated.
2. AI Cloud growth
The AI Cloud business has grown rapidly from a relatively small base. If IREN can continue expanding and convert that growth into sustainable cash flow, its earnings profile could change significantly.
3. The transition itself may create an opportunity
Business transitions can be difficult for markets to value. Investors may focus on historical earnings, current capital expenditure or short-term losses without fully accounting for the potential value of future AI capacity. The reverse is also possible: investors may overestimate how quickly the transition can be completed or how profitable it will become.
4. A different path into AI infrastructure
IREN's history in Bitcoin mining differentiates it from a pure-play AI cloud provider. Its operating experience may be useful, but mining should not be treated as a guaranteed second growth engine throughout 2027. IREN's future value increasingly depends on the economics of its new business.
Our long-term thesis: IREN deserves close attention because its infrastructure transition could create value that is not fully reflected in its current valuation. That thesis needs confirmation through capacity delivery, financing discipline and improving cash generation.
07 — 2027: three possible scenarios
The next phase will not be determined by demand alone. Financing, execution, power availability and the economics of deployed capacity will determine which companies turn growth into shareholder value.
Bull case — AI infrastructure becomes a cash-flow engine
AI adoption keeps expanding and customers pay for the infrastructure being built today. CoreWeave converts backlog into revenue and improves cash generation. Nebius scales its platform while controlling costs. IREN delivers new capacity and demonstrates attractive returns. The recent sell-off may eventually be viewed as a period when investors became overly focused on near-term financing risk.
What would confirm it: on-time delivery, strong customer demand, improving margins and financing that does not require excessive dilution.
Base case — growth continues, but the market becomes more selective
AI demand remains strong, but the cost of supplying it stays high. Revenue grows across the sector, yet capital expenditure, depreciation and financing costs limit free cash flow. Some projects are delayed. A few companies establish durable positions, while others struggle to justify their valuations.
What would confirm it: continued revenue growth alongside uneven cash generation, high capital requirements and substantial volatility around earnings reports.
Bear case — the economics fail to meet expectations
AI infrastructure spending slows or customers delay deployments. Capacity becomes more competitive, pricing weakens and financing becomes more expensive. Companies with large commitments may need to raise capital or cut expansion plans. The problem would not be that AI disappears — but that providers invested too much, too early, or at costs that cannot be recovered quickly enough.
What would confirm it: repeated deployment delays, weaker pricing, rising financing costs, deteriorating cash flow and significant changes to customer commitments.
These are conditional scenarios, not price targets or probability-weighted forecasts.
08 — What would change our view?
A credible investment thesis must include the conditions that could prove it wrong.
We would become more constructive on IREN if:
- AI capacity is delivered on schedule.
- Contracted demand converts into recognised revenue.
- Cash generation improves relative to capital expenditure.
- Financing remains manageable without excessive dilution.
- Returns on invested capital support the company's valuation.
We would become more cautious if:
- Capacity delivery repeatedly slips.
- Financing requirements materially exceed expectations.
- Customer commitments are delayed or reduced.
- AI infrastructure pricing weakens.
- The transition away from mining creates a revenue gap before AI earnings scale.
These milestones are more informative than short-term price movements alone.
09 — The bigger picture
The strongest technology company, the strongest business and the best-performing stock can be three different things. A company can have excellent technology but poor financial discipline. A business can grow rapidly but deliver weak shareholder returns because it needs too much capital. Another can have a less impressive growth story but offer better returns if its valuation is attractive enough.
That is why our analysis does not stop at AI demand. We want to understand who can build the infrastructure, finance it responsibly and turn it into sustainable cash flow.
Grabit Labs view
We believe the recent AI infrastructure sell-off deserves a closer look from long-term investors. It does not automatically mean the AI opportunity is over. It may instead mark a shift in what investors demand from the companies supplying that infrastructure.
Growth alone may no longer be enough. The market increasingly needs evidence of financing discipline, reliable execution and sustainable cash generation.
Among CoreWeave, Nebius and IREN, we see IREN as a particularly interesting long-term research candidate because of its infrastructure base and transition towards AI Cloud. But the thesis must be tested against valuation, financing requirements and execution milestones.
The AI infrastructure race is not just about who builds the most capacity. It is about who captures the most value from it.
This report is for informational and educational purposes only. It is not investment advice or a recommendation to buy or sell securities. Contracted ARR, backlog, adjusted EBITDA and planned capacity are not equivalent to recognised revenue, free cash flow or shareholder returns. Valuations reflect market prices on the date stated and will change.
Levels & score for CRWV · NBIS · IREN
This is Grabit's Deep Dive. The analysis above is free – our levels, score and verdict are for PRO members:
- Grabit score and verdict
- Entry, stop and target levels
- Our full thesis — and alerts when the setup changes
Not a member? 7 days free, cancel anytime.