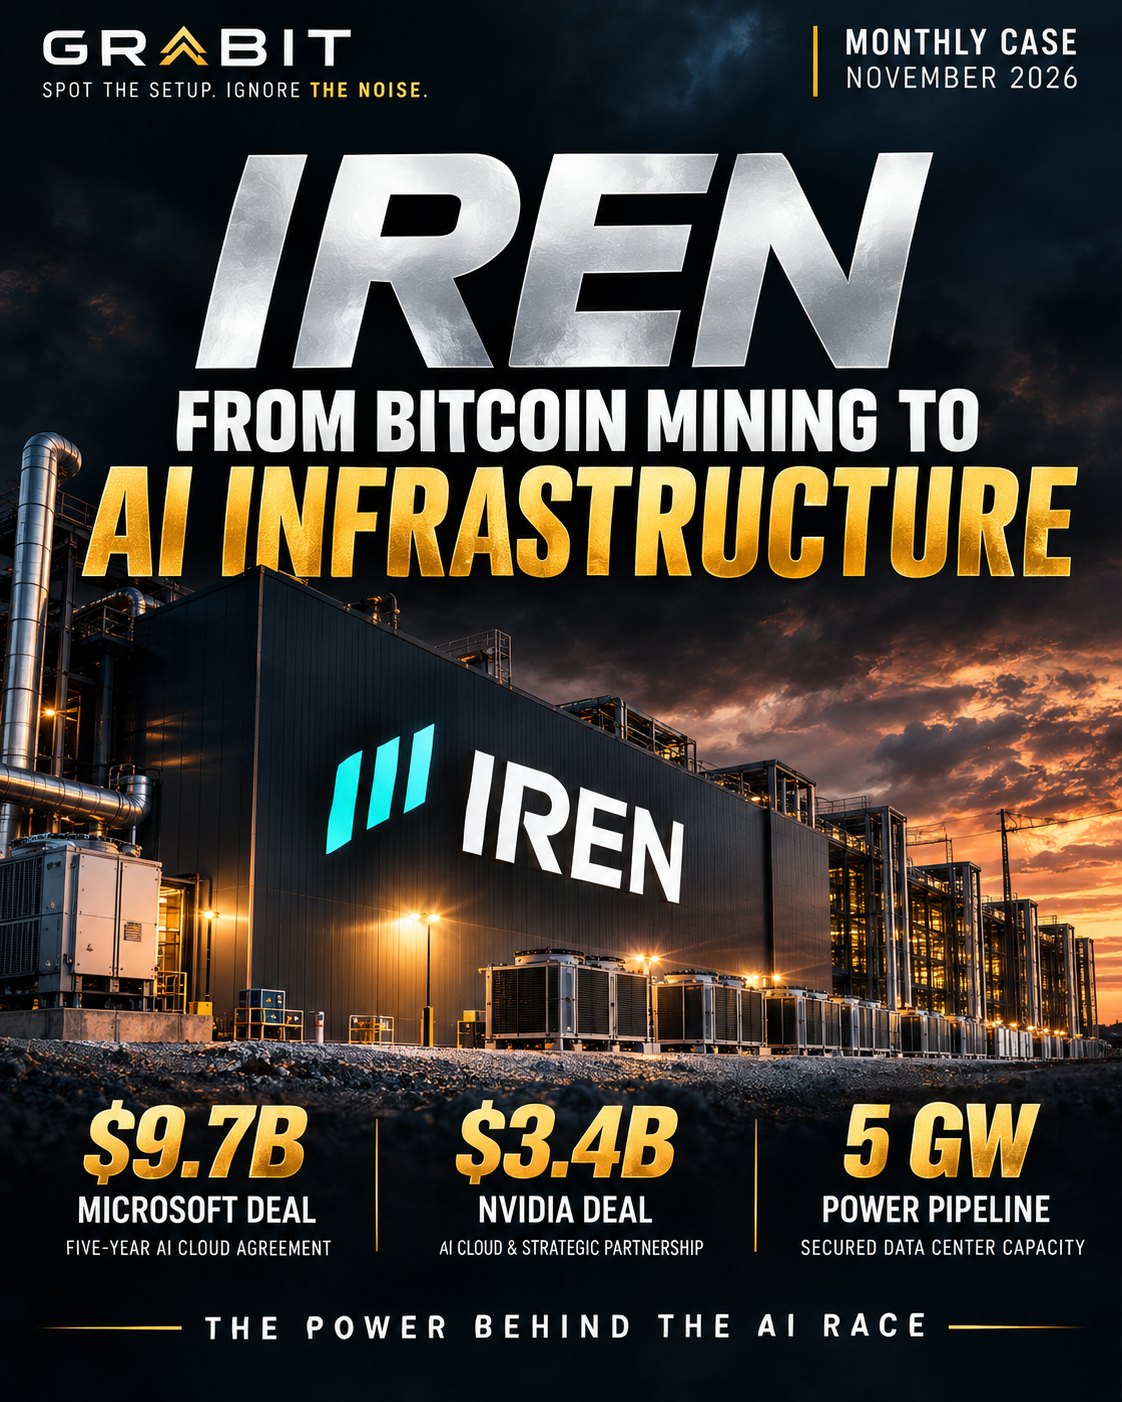
IREN: kraften bakom AI-racet
Från bitcoinbrytning till AI-infrastruktur – Microsoft-avtal på 9,7 miljarder, Nvidia-avtal på 3,4 miljarder, en elpipeline över 5 GW och frågan som avgör allt: vad händer om marknaden börjar värdera IREN som ett AI-infrastrukturbolag?
NASDAQ: IREN | AI-INFRASTRUKTUR | HÖG RISK / HÖG POTENTIAL
Från bitcoinbrytning till AI-infrastruktur. Därför tror vi att IREN kan vara en av de mer intressanta möjligheterna i nästa fas av AI-racet.
Sammanfattning
AI-infrastrukturracet går in i en ny fas.
De senaste två åren har marknaden i stort sett fokuserat på GPU:er, AI-modeller och bolagen som utvecklar tekniken. Men när AI-användningen tar fart blir en annan flaskhals allt viktigare:
El.
Utan tillräckligt med kraft finns inga storskaliga AI-datacenter. Utan datacenter finns ingenstans att placera GPU:erna. Och utan beräkningskapacitet kan AI-ekonomin inte fortsätta växa i dagens takt.
Det är här IREN blir intressant.
IREN ställer om från ett bitcoinbrytningsbolag till en vertikalt integrerad leverantör av AI-moln och infrastruktur.
Bolaget kombinerar tillgång till el, mark, datacenterinfrastruktur, Nvidia-GPU:er och kundavtal värda miljarder dollar.
Det har tecknat ett avtal värt 9,7 miljarder dollar med Microsoft och ett separat AI-molnavtal värt 3,4 miljarder dollar med Nvidia.
Samtidigt har aktiekursen gått igenom en kraftig korrektion.
Vi tror att marknaden fortfarande försöker avgöra vad IREN i slutändan ska värderas som: en bitcoinbrytare, en AI-molnleverantör eller ett infrastrukturbolag som kontrollerar en del av resurserna som behövs för att driva nästa generations AI.
Vår tes är att bolaget kan bli betydligt mer värt om omställningen lyckas.
Vi tror också att IREN erbjuder en intressant risk/reward-profil jämfört med CoreWeave och Nebius.
Inte för att de bolagen är sämre, utan för att IREN kombinerar flera attraktiva egenskaper till en värdering som vi tycker förtjänar en närmare titt.
Vår centrala fråga: vad händer om marknaden börjar värdera IREN som ett etablerat AI-infrastrukturbolag i stället för en före detta bitcoinbrytare?
01 · Omställningen – ett helt annat bolag
IREN:s historia har sina rötter i bitcoinbrytning.
Bolaget byggde storskaliga anläggningar på platser där det fanns tillgång till lämplig el och infrastruktur för att driva gruvutrustning.
Men AI-branschens ekonomi har skapat en annan möjlighet.
Samma grundläggande resurser som gör en plats attraktiv för bitcoinbrytning kan också vara värdefulla för AI-infrastruktur.
Mark, tillgång till el, nätanslutningar, ställverk och förmågan att bygga datacenter är alla relevanta.
IREN har insett att den långsiktiga möjligheten kan vara betydligt större i AI-molntjänster.
I stället för att bara fortsätta bygga ut brytningen riktar bolaget om sin infrastruktur mot högpresterande beräkning.
Det är ingen liten justering av affärsmodellen.
Det är en grundläggande omställning.
Bolaget går från att tjäna pengar på bitcoinbrytning till att leverera beräkningskapacitet till AI-utvecklare, företag och hyperscalers.
Skillnaden är viktig.
Intäkterna från bitcoinbrytning styrs i hög grad av bitcoinpriset, nätverkets svårighetsgrad och brytningens ekonomi.
Intäkterna från AI-molnet styrs av GPU-beläggning, avtalade priser, kundefterfrågan och förmågan att leverera tillförlitlig beräkningskapacitet.
Båda verksamheterna är kapitalintensiva, men deras intäktsdrivare och långsiktiga värderingspotential är mycket olika.
02 · Microsoft-avtalet – 9,7 miljarder dollar i avtalsvärde
En av de viktigaste milstolparna i IREN:s omställning var avtalet med Microsoft, som offentliggjordes i november 2025.
Femårsavtalet har ett totalt avtalsvärde på cirka 9,7 miljarder dollar.
Det gäller dedikerade GPU-molntjänster som levereras från IREN:s Horizon-datacenter i Childress, Texas.
Projektet består av fyra separata IT-installationer om 50 MW, totalt cirka 200 MW IT-kapacitet.
Den första installationen, Horizon 1, levererades och godkändes av Microsoft i augusti 2026.
Horizon 2 driftsätts, medan Horizon 3 och 4 är i slutfasen av bygget.
De återstående installationerna ska levereras i etapper under Q4 2026, med avtalad marginal som sträcker sig in i början av 2027.
Varför spelar det roll?
För att IREN inte bara bygger datacenter och hoppas att kunderna ska komma.
Bolaget har säkrat en stor kund som är beredd att binda miljarder dollar i dess infrastruktur.
Microsoft ger ett viktigt kommersiellt kvitto.
Men avtalsvärde måste skiljas från redovisade intäkter.
De 9,7 miljarderna är fördelade på fem år. Det är inga omedelbara kassaintäkter, och de återstående etapperna måste levereras och godkännas.
Därför är genomförandet fortsatt avgörande.
03 · Nvidia – en strategisk relation
I maj 2026 tecknade IREN ett femårigt avtal om AI-molntjänster med Nvidia, med ett totalt avtalsvärde på cirka 3,4 miljarder dollar.
Avtalet stödjer Nvidias egna AI- och forskningsarbetslaster.
IREN ingick också ett strategiskt partnerskap som ska stödja utbyggnaden av upp till 5 GW Nvidia DSX-anpassad AI-infrastruktur i bolagets globala utvecklingsportfölj.
Partnerskapet innefattade en möjlig investering från Nvidia på upp till 2,1 miljarder dollar genom en villkorad rätt att köpa IREN-aktier.
Det är strategiskt viktigt.
Nvidia positionerar sig i hela det infrastruktur-ekosystem som krävs för att bygga ut AI-beräkningen.
IREN gynnas av att stå nära ett av de viktigaste bolagen i AI-branschen.
Relationen kan ge:
- Tillgång till Nvidias tekniska ekosystem.
- Anpassning till nästa generations GPU-infrastruktur.
- Högre trovärdighet mot stora AI-kunder.
- Möjligheter att bygga ut framtida installationer.
- Möjligt strategiskt kapitalstöd.
Vi ska vara precisa: investeringsrätten på 2,1 miljarder dollar är villkorad och ska inte behandlas som kapital som redan kommit in.
Men den strategiska relationen är en viktig del av investeringstesen.
04 · Siffrorna – omställningen syns redan
IREN:s resultat för FY2026 visar hur snabbt verksamheten förändras.
| Nyckeltal | FY2026 |
|---|---|
| Totala intäkter | 707,0 MUSD |
| AI-molnintäkter | 128,8 MUSD |
| Intäkter bitcoinbrytning | 578,2 MUSD |
| Justerad EBITDA | 245,7 MUSD |
| Nettoresultat | −702,6 MUSD |
Räkenskapsåret slutade 30 juni 2026.
AI-molnintäkterna ökade från 16,4 miljoner dollar under FY2025 till 128,8 miljoner dollar under FY2026.
Det är ungefär åtta gånger så mycket.
Bitcoinbrytningen stod fortfarande för merparten av årets intäkter, vilket visar att omställningen ännu inte är klar.
Den redovisade nettoförlusten på 702,6 miljoner dollar behöver också sättas i sitt sammanhang.
En stor del berodde på icke kassapåverkande nedskrivningar, bland annat 638,8 miljoner dollar främst kopplade till att gruvutrustning tas ur drift när anläggningarna ställs om för AI-molnets tillväxt.
Det betyder inte att förlusten är oviktig.
Avskrivningar, finansieringskostnader, investeringar och driftskostnader spelar alla roll när man bedömer verksamhetens långsiktiga ekonomi.
Men vi tycker att investerare särskilt ska följa hur intäktsmixen utvecklas de kommande kvartalen.
Den viktiga frågan är om AI-molnet kan bli den dominerande och lönsamma intäktsmotorn.
05 · Möjligheten: 4 miljarder dollar i ARR
En av de mest intressanta siffrorna i IREN:s verksamhetsuppdatering i augusti 2026 var cirka 4 miljarder dollar i kontrakterad årlig intäktstakt (ARR) kopplad till 2026 års kapacitet.
Bolaget rapporterade samtidigt cirka 1 miljard dollar i operativ ARR.
Den skillnaden är extremt viktig.
Operativ ARR: cirka 1 miljard dollar.
Det är årstakten för intäkter från driftsatta GPU:er under kontrakt.
Kontrakterad ARR: cirka 4 miljarder dollar.
Det är den bredare kontrakterade kapaciteten som ska vara i drift senast i december 2026.
ARR är inte detsamma som redovisade intäkter eller kassa som kommit in.
Den tillkommande kapaciteten måste fortfarande driftsättas, testas och godkännas av kunderna.
IREN rapporterade också att 2026 års kapacitet i stort sett var slutsåld.
För nya treårsavtal låg priset över 20 miljoner dollar per MW IT-kapacitet, med pågående diskussioner kring cirka 25 miljoner dollar per MW.
Kundernas förskott på nya avtal motsvarade cirka 45–55 % av den tillhörande GPU-investeringen.
Det är en särskilt intressant utveckling.
Det tyder på att IREN kan bygga ut AI-molnet utan att finansiera varje ny GPU-installation helt via den egna balansräkningen.
Men skillnaden mellan kontrakterad ARR och faktiska operativa intäkter är fortfarande en av de viktigaste genomföranderiskerna.
06 · Den verkliga vallgraven – el och infrastruktur
Det är här vi tror att IREN har en av sina mest intressanta konkurrensfördelar.
AI-infrastruktur blir i allt högre grad en elaffär.
Ett bolag kan ha tillgång till kapital och köpa tusentals GPU:er, men utan tillräckligt med el, nätanslutningar, kylning och lämpliga platser för datacenter kan GPU:erna inte generera intäkter.
IREN har ägnat år åt att bygga upp infrastrukturen som krävs för att verka i stor skala.
Bolagets globala utvecklingsportfölj överstiger 5 GW datacenterkapacitet.
Den omfattar platser och projekt i:
- Childress, Texas.
- Sweetwater, Texas.
- Kiowa, Oklahoma.
- Mackenzie, British Columbia.
- Canal Flats, British Columbia.
- Prince George, British Columbia.
- Bundey, Australien.
- Badajoz, Spanien.
Bolaget siktar på en sammanlagd levererad IT-kapacitet på ungefär:
| År | Mål IT-kapacitet |
|---|---|
| 2026 | 0,3 GW |
| 2027 | 0,8 GW |
Siffrorna ska inte förväxlas med utvecklingsportföljen på 5 GW.
En portfölj betyder varken 5 GW AI-beräkningskapacitet i drift eller att IREN äger 5 GW elproduktion.
IREN säkrar tillgång till el, nätinfrastruktur och utvecklingsmöjligheter.
Skillnaden spelar roll.
Ändå kan förmågan att bygga storskaliga datacenter på platser med tillgång till mycket el bli en stor konkurrensfördel.
På en marknad där el och nätanslutningar blir allt svårare att säkra är det en värdefull position.
Vi tror att IREN:s elportfölj är en av de viktigaste delarna i den långsiktiga investeringstesen.
07 · Bitcoinbrytningen – den är inte avvecklad än
En viktig del i att förstå IREN är att bitcoinbrytningen historiskt har varit bolagets grund.
Under FY2026 gav bitcoinbrytningen 578,2 miljoner dollar i intäkter.
Den verksamheten har hjälpt IREN att bygga upp sin elinfrastruktur, utveckla storskaliga anläggningar och skaffa driftserfarenhet.
Bolaget ställer nu om bort från bitcoinbrytning, med det uttalade målet att i huvudsak lämna verksamheten senast den 31 december 2026.
Det skapar en intressant omställning.
IREN kan rikta om resurser och infrastruktur mot AI-molntjänster och samtidigt ersätta exponeringen mot brytningens ekonomi med längre beräkningsavtal.
Omställningen kostar.
Avvecklingen av gruvutrustning har redan lett till stora nedskrivningar.
Men vi tror att möjligheten är värd att granska.
IREN är ingen startup som försöker bygga en AI-infrastrukturverksamhet från noll.
Det är en etablerad infrastrukturoperatör som försöker omplacera befintliga tillgångar mot en annan och potentiellt mer värdefull marknad.
08 · Finansiering och skuld – den viktigaste risken
Här behöver vi vara särskilt försiktiga.
IREN investerar enorma belopp i sin utbyggnad.
GPU:er, datacenter, kylsystem, ställverk och nätinfrastruktur kräver alla betydande finansiering.
Per den 30 juni 2026 rapporterade IREN:
- 5,90 miljarder dollar i likvida medel.
- 1,72 miljarder dollar i spärrade medel.
- 13,81 miljarder dollar i avtalade investeringsåtaganden.
Bolaget säkrade också omfattande GPU-finansiering.
Microsoft-utbyggnaden omfattar cirka 3,6 miljarder dollar i GPU-finansiering med investment grade till en viktad ränta på cirka 6 %.
Tillsammans med kundernas förskott väntades strukturen finansiera cirka 96 % av den tillhörande GPU-investeringen.
Ytterligare GPU-finansiering på cirka 2,8 miljarder dollar ordnades för andra kundinstallationer.
En av dem, ledd av Blue Owl med PIMCO som rådgivare åt vissa investerare, uppgick till cirka 2,4 miljarder dollar till en fast ränta på 9 %.
Det är viktigt eftersom det visar hur IREN försöker finansiera sin utbyggnad.
I stället för att finansiera varje GPU-installation med vanliga företagslån eller nyemissioner använder bolaget en kombination av kundförskott och tillgångsbaserad finansiering.
Men det eliminerar inte risken.
Bolaget har fortfarande stora investeringsåtaganden, finansieringskostnader och risk för utspädning.
Det finns också risker kopplade till kundgodkännande, GPU-beläggning och hårdvarans restvärde.
Vår syn: IREN:s finansieringsstruktur är intressant, men bolaget måste visa att avkastningen på infrastrukturen motiverar det investerade kapitalet.
09 · Varför IREN framför CoreWeave och Nebius?
Det här är kanske den viktigaste delen av hela vår investeringstes.
Vi säger inte att CoreWeave eller Nebius är dåliga bolag.
Båda har byggt imponerande verksamheter på en snabbt växande marknad.
Men när vi jämför de tre bolagen tror vi att IREN erbjuder en intressant kombination av infrastrukturtillgångar, eltillgång, strategiska partnerskap och möjlig uppsida i värderingen.
| Faktor | IREN | CoreWeave | Nebius |
|---|---|---|---|
| Huvudverksamhet | AI-moln + infrastruktur | AI-moln | AI-moln |
| Elpipeline | Över 5 GW | ~3,7 GW kontrakterat | ~3,5 GW rapporterat |
| Viktigaste strategiska relationer | Microsoft, Nvidia | Nvidia, hyperscalers | Nvidia, hyperscalers |
| Bakgrund i bitcoinbrytning | Ja | Nej | Nej |
| Befintlig infrastruktur | Egen/utvecklad | Egen och hyrd | Egen/utvecklad |
| Finansiering av utbyggnad | GPU-lån + förskott | Lån + annan finansiering | Eget kapital + lån |
| Huvudsaklig möjlighet | Omvärdering som infrastruktur | Skala i AI-moln | Explosiv AI-tillväxt |
Elsiffrorna är inte helt jämförbara: de avser olika stadier och definitioner av kapacitet och ska inte tolkas som likvärdig IT-kapacitet i drift.
CoreWeave – ett fint bolag, men en annan riskprofil
CoreWeave har etablerat sig som en av de ledande specialiserade AI-molnleverantörerna.
Intäktstillväxten är imponerande och kundrelationerna betydande.
Men utbyggnaden är extremt kapitalkrävande.
Bolaget har en stor finansieringsstruktur med lån, leasing och löpande investeringar.
Samtidigt är företagsvärdet betydligt högre än börsvärdet, vilket speglar de finansiella åtaganden investerare behöver ta hänsyn till.
Vi ser CoreWeave som en seriös konkurrent, men vi tror att IREN erbjuder ett intressant alternativ genom sin elportfölj, sin infrastrukturhistorik och avtalen med Microsoft och Nvidia.
Nebius – explosiv tillväxt, men högre förväntningar
Nebius är ett annat bolag vi följer noga.
Det har visat en extraordinär intäktstillväxt och bygger aggressivt ut sin AI-infrastruktur.
Marknaden har redan satt en hög värdering på dess framtida potential.
Vi gillar verksamheten, men värderingen lämnar enligt oss mindre utrymme för besvikelser.
Nebius har också stora finansieringsbehov när det bygger ut sin globala infrastruktur.
IREN erbjuder däremot en annan ingång till marknaden för AI-infrastruktur.
Omställningen pågår fortfarande, och vi tror att osäkerheten kan skapa en möjlighet om ledningen lyckas genomföra den.
10 · Värderingen – vad betalar vi egentligen?
Per den 30 oktober 2026:
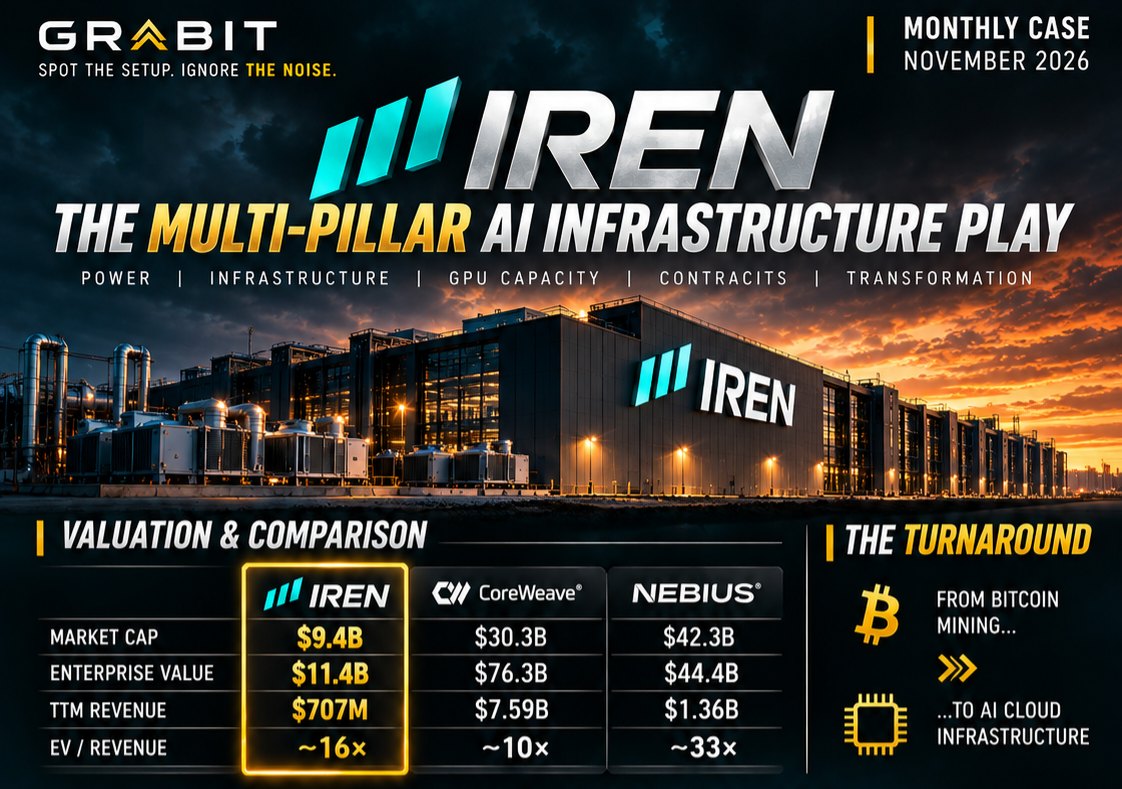
| Mått | IREN | CoreWeave | Nebius |
|---|---|---|---|
| Aktiekurs | 23,95 USD | 54,87 USD | 154,14 USD |
| Börsvärde | 9,44 mdr USD | 30,26 mdr USD | 42,25 mdr USD |
| Företagsvärde | 11,38 mdr USD | 76,29 mdr USD | 44,40 mdr USD |
| Intäkter senaste 12 mån | 707 MUSD | 7,59 mdr USD | 1,36 mdr USD |
Siffrorna visar varför värderingen måste granskas noga.
IREN:s företagsvärde är cirka 11,4 miljarder dollar, jämfört med 76,3 miljarder för CoreWeave och 44,4 miljarder för Nebius.
Men IREN har också betydligt lägre historiska intäkter än CoreWeave.
Mätt som företagsvärde i förhållande till intäkterna senaste tolv månaderna är IREN inte billigare än CoreWeave. Multipeln är cirka 16x, jämfört med cirka 10x för CoreWeave.
Nebius är betydligt dyrare, kring 33x.
Det är en viktig skillnad.
Vi vill inte påstå att IREN är billigast på varje traditionellt värderingsmått.
Vårt argument är ett annat.
IREN:s historiska intäkter innehåller fortfarande en stor andel bitcoinbrytning, medan AI-molnet växer snabbt.
Det betyder att historiska intäktsmultiplar kanske inte fångar den framtida verksamhetsmixen.
Den mer intressanta värderingsfrågan är hur bolaget kan se ut när den kontrakterade AI-kapaciteten är i drift och bidrar till redovisade intäkter.
Vi tror att det finns potential för en omvärdering om omställningen lyckas.
Värderingsdata: 30 oktober 2026. Företagsvärde och börsvärde är uppskattningar från marknadsdata och kan ändras med aktiekurs, finansiering och rapporter.
11 · Asymmetrin – där vi ser möjligheten
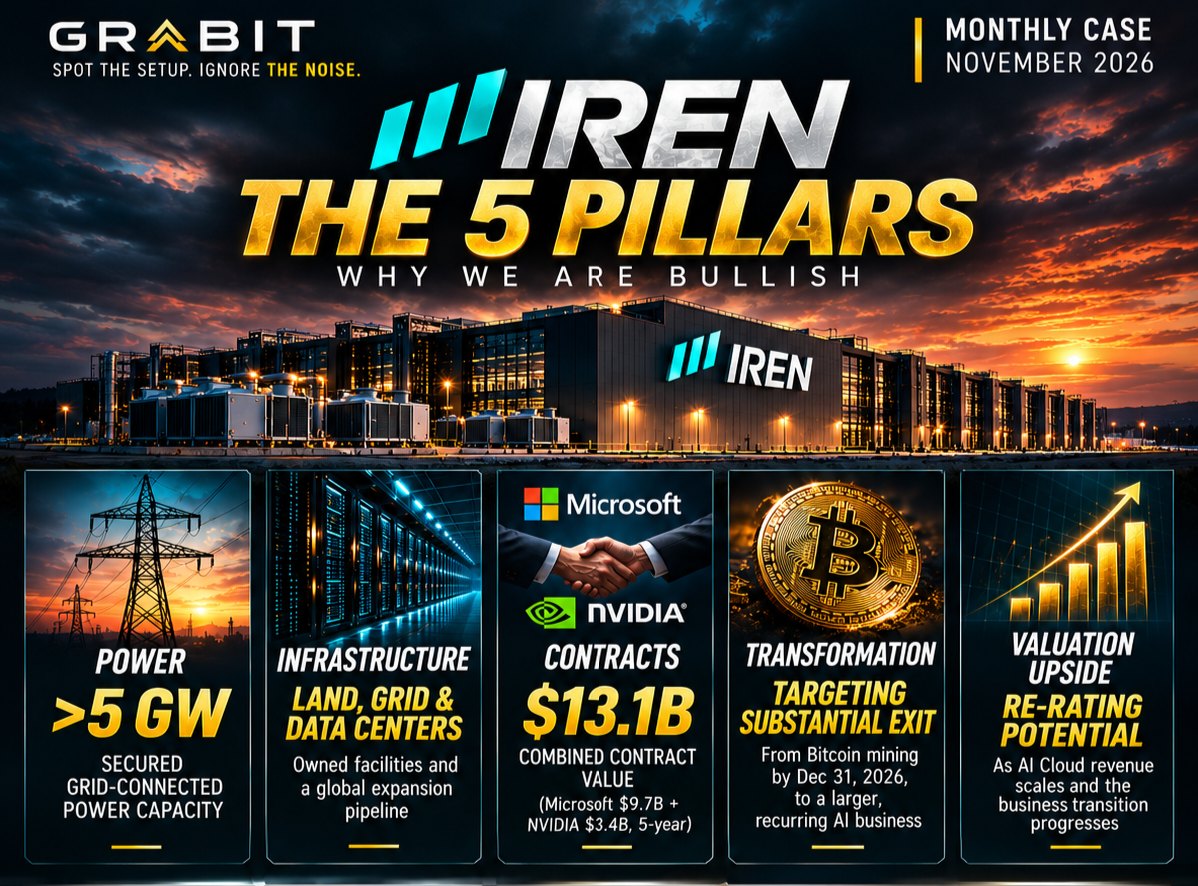
Det här är huvudskälet till att vi väljer IREN som novembercase.
Möjligheten bygger inte på en enda katalysator.
Den bygger på kombinationen av flera faktorer.
- 1. El – En utvecklingsportfölj på över 5 GW ger IREN en stor plattform för framtida expansion.
- 2. Infrastruktur – Bolaget äger och driver redan viktiga delar av den fysiska infrastruktur som AI-beräkning kräver.
- 3. Kundavtal – Microsoft och Nvidia har bundit miljarder dollar i fleråriga avtal.
- 4. Finansiering – Kundförskott och GPU-baserad finansiering kan stödja utbyggnaden och minska behovet av att finansiera varje installation med eget kapital.
- 5. Omställningen – IREN går från bitcoinbrytning mot AI-molntjänster, vilket kan förändra hur investerare värderar bolaget.
- 6. Värdering – Aktien har fallit kraftigt från sin 52-veckorstopp medan bolaget fortsätter att bygga ut sin AI-infrastruktur.
- 7. Möjlig omvärdering – Om AI-molnets intäkter växer som väntat kan marknaden i allt högre grad värdera IREN som ett AI-infrastrukturbolag i stället för en bitcoinbrytare.
Det är den asymmetrin vi är intresserade av.
Nedsidan är verklig.
Men om bolaget levererar kan uppsidan bli betydande i förhållande till dagens värdering.
12 · Vad kan gå fel?
Vi måste vara lika tydliga med riskerna.
- Förseningar i bygge och driftsättning av datacenter.
- Microsoft eller andra kunder skjuter upp godkännandet.
- Lägre hyrespriser för GPU:er.
- Minskade investeringar i AI-infrastruktur.
- Stigande el- och driftskostnader.
- Dyrare finansiering.
- Ytterligare utspädning av aktien.
- Kundkoncentration.
- Konkurrens från CoreWeave, Nebius och hyperscalers som bygger egen infrastruktur.
- Otillräckligt kassaflöde från installerade GPU:er.
Den kanske största risken är att IREN binder miljarder i infrastruktur, men att AI-beräkningens ekonomi försämras innan investeringarna ger den förväntade avkastningen.
Ett stort kontrakt betyder inte automatiskt en lönsam affär.
Bolaget måste leverera, driva verksamheten och skapa god avkastning på investerat kapital.
Det är det vi behöver följa.
13 · Katalysatorer i november – det här följer vi
Nästa stora kontrollpunkt är den 5 november 2026, då IREN ska rapportera sitt resultat för Q1 FY2027.
Rapporten blir särskilt viktig eftersom den ger en uppdatering av bolagets framsteg efter FY2026-resultatet.
Vårt fokus:
- AI-molnets intäkter – Accelererar verksamheten som väntat?
- Operativ ARR – Hur mycket av den kontrakterade kapaciteten är faktiskt i drift?
- Microsoft Horizon – Rör sig Horizon 2–4 mot kundens godkännande?
- Nvidia-installationerna – Rör sig GPU-installationerna mot den väntade intäktsökningen 2027?
- Finansiering – Hur mycket ytterligare kapital krävs, och hur utvecklas finansieringskostnaderna?
- Bitcoin-avvecklingen – Hur snabbt ställer bolaget om bort från brytning?
- Nya kunder – Kan IREN bredda kundbasen och säkra fler fleråriga avtal?
Det är de måtten som avgör om investeringstesen stärks eller försvagas.
Grabit Labs – vår slutsats
Vi tror att IREN är en av de mer intressanta spekulativa möjligheterna på marknaden för AI-infrastruktur.
Bolaget har flera viktiga ingredienser:
- Tillgång till betydande el och infrastruktur.
- En utvecklingsportfölj på över 5 GW.
- Miljardavtal med Microsoft och Nvidia.
- Snabbt växande AI-molnintäkter.
- Finansieringsstrukturer utformade för att stödja GPU-utbyggnaden.
- En omställning som i grunden kan förändra värderingen.
Vi föredrar IREN framför CoreWeave och Nebius som vårt spekulativa val inom AI-infrastruktur till nuvarande relativa värderingar.
Inte för att de andra bolagen saknar potential.
Utan för att vi ser en särskilt intressant kombination av fysisk infrastruktur, eltillgång, kundåtaganden och möjlig omvärdering i IREN.
Marknaden fokuserar just nu på riskerna med omställningen.
Vi förstår de riskerna.
Men vi tror att möjligheten förtjänar uppmärksamhet.
IREN är inte bara ett spel på mer AI-investeringar. Det är ett spel på infrastrukturen som gör dem möjliga.
Om bolaget lyckas omvandla sin elportfölj och sin kontrakterade GPU-kapacitet till lönsamma, återkommande AI-molnintäkter kan marknaden till slut värdera verksamheten helt annorlunda.
Det är det vi vill ha exponering mot.
| Kategori | Bedömning |
|---|---|
| Exponering mot AI-infrastruktur | Stark |
| El och infrastruktur | Stor potential |
| Strategiska partnerskap | Starka |
| Tillväxtpotential i intäkterna | Mycket hög |
| Balansräkning | Kapitalkrävande |
| Genomföranderisk | Hög |
| Värderingsmöjlighet | Intressant |
| Total risk | Hög |
GRABIT SCORE: 7,4/10 · BEDÖMNING: SPEKULATIV KÖP · TIDSHORISONT: 12–24 MÅNADER
Vi ser en attraktiv möjlighet, men positionens storlek spelar roll. Det här är en högvolatil tillväxtinvestering, inte ett defensivt innehav.
Vår övertygelse hänger på att ledningen levererar på sina infrastrukturåtaganden och omvandlar kontrakterad kapacitet till verkliga operativa intäkter.
Nästa fas i AI-racet kanske inte tillhör bolagen med flest GPU:er. Den kanske tillhör bolagen som faktiskt kan driva dem.
Rapporten är framtagen av Grabit Labs i informations- och utbildningssyfte. Den utgör inte finansiell rådgivning eller en personlig investeringsrekommendation. Alla investeringar innebär risk, inklusive risken att förlora investerat kapital. Framåtblickande uttalanden, intäktsmål och avtalsvärden är föremål för risker kring genomförande, finansiering, marknad och kunder. Siffrorna bygger på information fram till 31 oktober 2026 om inget annat anges.
Nivåer & betyg för IREN
Det här är Grabits november-case. Analysen ovan är gratis – våra nivåer, betyg och slutsats finns för PRO-medlemmar:
- Grabit-betyg och slutsats
- Nivåer för entry, stopp och mål
- Hela vår tes – och larm när läget ändras
Inte medlem? 7 dagar gratis, avsluta när du vill.
Se Grabits nivåer – öppna caset i PRO →IREN: The power behind the AI race
From Bitcoin mining to AI infrastructure – a $9.7B Microsoft deal, a $3.4B NVIDIA deal, a 5GW+ power pipeline and the question that decides everything: what happens if the market starts valuing IREN as an AI infrastructure company?
NASDAQ: IREN | AI INFRASTRUCTURE | HIGH RISK / HIGH POTENTIAL
From Bitcoin mining to AI infrastructure. Why we believe IREN could be one of the more interesting opportunities in the next phase of the AI race.
Executive summary
The AI infrastructure race is entering a new phase.
For the past two years, the market has largely focused on GPUs, AI models and the companies developing the technology. But as AI adoption accelerates, another bottleneck is becoming increasingly important:
Electricity.
Without sufficient power, there are no large-scale AI data centers. Without data centers, there is nowhere to deploy GPUs. And without computing capacity, the AI economy cannot continue expanding at its current pace.
This is where IREN becomes interesting.
IREN is transforming from a Bitcoin mining company into a vertically integrated AI cloud and infrastructure provider.
The company combines power access, land, data center infrastructure, NVIDIA GPU deployments and multi-billion-dollar customer agreements.
It has signed a $9.7 billion agreement with Microsoft and a separate $3.4 billion AI Cloud agreement with NVIDIA.
At the same time, the share price has experienced a substantial correction.
We believe the market is still trying to determine what IREN should ultimately be valued as: a Bitcoin miner, an AI cloud provider or an infrastructure company controlling some of the resources needed to power the next generation of AI.
Our thesis is that the company could become considerably more valuable if the transition succeeds.
We also believe IREN offers an interesting risk/reward profile relative to CoreWeave and Nebius.
Not because those businesses are inferior, but because IREN combines several attractive characteristics at a valuation that we believe deserves closer attention.
Our central question: What happens if the market starts valuing IREN as an established AI infrastructure company rather than a former Bitcoin miner?
01 · The transformation – a completely different business
IREN's history is rooted in Bitcoin mining.
The company developed large-scale facilities in locations where it could access suitable electricity and infrastructure to operate mining equipment.
But the economics of the AI industry have created another opportunity.
The same underlying resources that make a location attractive for Bitcoin mining can also be valuable for AI infrastructure.
Land, electricity access, grid connections, substations and data center development capabilities are all relevant.
IREN has recognized that the long-term opportunity could be substantially greater in AI Cloud services.
Instead of simply continuing to expand its mining operation, the company is redirecting its infrastructure towards high-performance computing.
This is not a small adjustment to the business model.
It is a fundamental transformation.
The company is moving from generating revenue through Bitcoin mining towards providing computing capacity to AI developers, enterprises and hyperscalers.
The difference is important.
Bitcoin mining revenue is heavily influenced by Bitcoin prices, network difficulty and mining economics.
AI Cloud revenue is driven by GPU utilization, contracted pricing, customer demand and the ability to deliver reliable computing capacity.
Both businesses are capital-intensive, but their revenue drivers and long-term valuation potential are very different.
02 · The Microsoft deal – $9.7 billion in contract value
One of the most important milestones in IREN's transformation was its agreement with Microsoft, announced in November 2025.
The five-year agreement represents approximately $9.7 billion in total contract value.
It involves dedicated GPU cloud services delivered from IREN's Horizon data center facilities in Childress, Texas.
The project consists of four separate 50MW IT deployments, representing approximately 200MW of total IT capacity.
The first deployment, Horizon 1, was delivered and accepted by Microsoft in August 2026.
Horizon 2 is undergoing commissioning, while Horizon 3 and 4 are in late-stage construction.
The remaining deployments are targeted for delivery in phases during Q4 2026, with contractual grace periods extending into early 2027.
Why does this matter?
Because IREN is not simply building data centers and hoping customers will arrive.
It has secured a major customer willing to commit billions of dollars to its infrastructure.
Microsoft provides an important level of commercial validation.
However, contract value must be separated from recognized revenue.
The $9.7 billion is spread across five years. It is not immediate cash revenue, and the remaining phases must be delivered and accepted.
That is why execution remains critical.
03 · NVIDIA – a strategic relationship
In May 2026, IREN entered into a five-year AI Cloud services agreement with NVIDIA representing approximately $3.4 billion in total contract value.
The agreement supports NVIDIA's internal AI and research workloads.
IREN also entered into a strategic partnership intended to support the deployment of up to 5GW of NVIDIA DSX-aligned AI infrastructure across its global development pipeline.
The partnership included a potential NVIDIA investment of up to $2.1 billion through a conditional right to purchase IREN shares.
This is strategically important.
NVIDIA is positioning itself across the infrastructure ecosystem required to expand AI computing.
IREN benefits from being aligned with one of the most important companies in the AI industry.
The relationship potentially provides:
- Access to NVIDIA's technology ecosystem.
- Alignment with next-generation GPU infrastructure.
- Greater credibility when approaching large AI customers.
- Opportunities to expand future deployments.
- Potential strategic capital support.
We should be precise: the $2.1 billion investment right is conditional and should not be treated as capital already received.
But the strategic relationship is an important part of the investment thesis.
04 · The financials – the transition is already visible
IREN's FY2026 financial results illustrate how quickly the business is changing.
| Financial metric | FY2026 |
|---|---|
| Total revenue | $707.0M |
| AI Cloud revenue | $128.8M |
| Bitcoin mining revenue | $578.2M |
| Adjusted EBITDA | $245.7M |
| Net result | -$702.6M |
Fiscal year ended June 30, 2026.
AI Cloud revenue increased from $16.4 million in FY2025 to $128.8 million in FY2026.
That is approximately eight times growth.
Bitcoin mining still represented the majority of annual revenue, demonstrating that the transition is not yet complete.
The reported net loss of $702.6 million also needs context.
A substantial portion was driven by non-cash impairment charges, including $638.8 million primarily related to decommissioning Bitcoin mining hardware as facilities are converted to support AI Cloud growth.
This does not mean the loss is irrelevant.
Depreciation, financing expenses, capital expenditure and operating costs all matter when assessing the long-term economics of the business.
But we believe investors should focus particularly on how the revenue mix evolves over the next several quarters.
The important question is whether AI Cloud can become the dominant and profitable revenue engine.
05 · The $4 billion ARR opportunity
One of the most interesting figures in IREN's August 2026 business update was its approximately $4 billion contracted annualized run-rate revenue associated with 2026 capacity.
The company also reported approximately $1 billion in operating ARR at the time.
This distinction is extremely important.
Operating ARR: approximately $1 billion.
This represents annualized revenue from commissioned GPUs under contract.
Contracted ARR: approximately $4 billion.
This represents the broader contracted capacity targeted to become operational by December 2026.
ARR is not the same as recognized accounting revenue or cash received.
The additional capacity still needs to be commissioned, tested and accepted by customers.
IREN also reported that its 2026 capacity was largely sold out.
For recent three-year contracts, pricing exceeded $20 million per MW of IT capacity, with active discussions around approximately $25 million per MW.
Customer prepayments on recent contracts represented approximately 45–55% of associated GPU capital expenditure.
This is a particularly interesting development.
It suggests IREN may be able to expand its AI Cloud business without financing every new GPU deployment entirely through its own balance sheet.
But the difference between contracted ARR and actual operating revenue remains one of the most important execution risks.
06 · The real moat – electricity and infrastructure
This is where we believe IREN has one of its most interesting competitive advantages.
The AI infrastructure industry is increasingly becoming an electricity business.
A company can have access to capital and purchase thousands of GPUs, but without sufficient electricity, grid connections, cooling and suitable data center locations, those GPUs cannot generate revenue.
IREN has spent years developing the infrastructure needed to operate at scale.
Its global development pipeline exceeds 5GW of data center capacity.
This includes locations and projects in:
- Childress, Texas.
- Sweetwater, Texas.
- Kiowa, Oklahoma.
- Mackenzie, British Columbia.
- Canal Flats, British Columbia.
- Prince George, British Columbia.
- Bundey, Australia.
- Badajoz, Spain.
The company is targeting cumulative delivered IT capacity of approximately:
| Year | Target IT capacity |
|---|---|
| 2026 | 0.3 GW |
| 2027 | 0.8 GW |
These figures should not be confused with the 5GW development pipeline.
A pipeline does not mean 5GW of operational AI computing capacity, nor does it mean IREN owns 5GW of electricity generation.
IREN is securing power access, grid infrastructure and development opportunities.
The distinction matters.
Nevertheless, the ability to develop large-scale data centers in locations with access to substantial power could become a major competitive advantage.
In a market where electricity and grid connections are increasingly difficult to secure, this is a valuable position.
We believe IREN's power portfolio is one of the most important parts of its long-term investment thesis.
07 · Bitcoin mining – they have not abandoned it yet
An important part of understanding IREN is that Bitcoin mining has historically been the foundation of the company.
During FY2026, Bitcoin mining generated $578.2 million in revenue.
That business has helped IREN establish its power infrastructure, develop large-scale facilities and build operational experience.
The company is now transitioning away from Bitcoin mining, with a stated objective of substantially exiting the business by December 31, 2026.
This creates an interesting transition.
IREN can redirect resources and infrastructure towards AI Cloud services while replacing exposure to Bitcoin mining economics with longer-term computing contracts.
The transition is not without costs.
Decommissioning mining equipment has already resulted in substantial impairment charges.
But we believe the opportunity is worth examining.
IREN is not a startup trying to build an AI infrastructure business from nothing.
It is an established infrastructure operator attempting to reposition existing assets for a different and potentially more valuable market.
08 · Financing and debt – the most important risk
This is where we need to be particularly careful.
IREN is investing enormous amounts of capital into its expansion.
GPUs, data centers, cooling systems, substations and grid infrastructure all require significant financing.
At June 30, 2026, IREN reported:
- $5.90 billion in cash and cash equivalents.
- $1.72 billion in restricted cash.
- $13.81 billion in contractual capital commitments.
The company also secured substantial GPU financing.
The Microsoft deployment includes approximately $3.6 billion in investment-grade GPU financing at a weighted interest rate of approximately 6%.
Together with customer prepayments, this structure was expected to fund approximately 96% of the associated GPU capital expenditure.
Additional GPU financing of approximately $2.8 billion was arranged for other customer deployments.
One facility, led by Blue Owl and PIMCO as adviser to certain investors, represented approximately $2.4 billion at a fixed interest rate of 9%.
This is important because it shows how IREN is attempting to finance its expansion.
Rather than funding every GPU deployment through ordinary corporate borrowing or issuing new shares, it is using a combination of customer prepayments and asset-backed financing.
However, this does not eliminate risk.
The company still has substantial capital commitments, financing expenses and potential dilution.
There are also risks associated with customer acceptance, GPU utilization and the residual value of hardware.
Our view: IREN's financing structure is interesting, but the company must demonstrate that the returns from its infrastructure justify the capital invested.
09 · Why IREN over CoreWeave and Nebius?
This is perhaps the most important section of our entire investment thesis.
We are not saying that CoreWeave or Nebius are bad companies.
Both have built impressive businesses in a rapidly expanding market.
But when comparing these three companies, we believe IREN offers an interesting combination of infrastructure assets, power access, strategic partnerships and potential valuation upside.
| Factor | IREN | CoreWeave | Nebius |
|---|---|---|---|
| Main business | AI Cloud + infrastructure | AI Cloud | AI Cloud |
| Power pipeline | Over 5GW | ~3.7GW contracted | ~3.5GW reported |
| Major strategic relationship | Microsoft, NVIDIA | NVIDIA, hyperscalers | NVIDIA, hyperscalers |
| Bitcoin mining background | Yes | No | No |
| Existing infrastructure | Owned/developed | Owned and leased | Owned/developed |
| Major expansion funding | GPU financing + prepayments | Debt + other financing | Equity + debt |
| Main opportunity | Infrastructure re-rating | AI Cloud scale | Explosive AI growth |
Power figures are not perfectly comparable: they refer to different stages and definitions of capacity, and should not be interpreted as equivalent operational IT capacity.
CoreWeave – a great business, but a different risk profile
CoreWeave has established itself as one of the leading specialist AI cloud providers.
Its revenue growth is impressive and its customer relationships are significant.
But its expansion is extremely capital-intensive.
The company has a large financing structure involving debt, leases and ongoing capital expenditure.
At the same time, its enterprise value is considerably higher than its market capitalization, reflecting the financing obligations investors need to consider.
We see CoreWeave as a serious competitor, but we believe IREN offers an interesting alternative through its power portfolio, infrastructure history and Microsoft/NVIDIA agreements.
Nebius – explosive growth, but a higher expectation
Nebius is another company we follow closely.
It has demonstrated extraordinary revenue growth and is aggressively expanding its AI infrastructure.
The market has already assigned a substantial valuation to its future potential.
We like the business, but the valuation leaves less room for disappointment in our opinion.
Nebius also has significant financing requirements as it expands its global infrastructure.
IREN, on the other hand, offers a different entry point into the AI infrastructure market.
Its transformation is still underway, and we believe that uncertainty may create an opportunity if management executes successfully.
10 · The valuation – what are we actually paying?
As of October 30, 2026:
| Metric | IREN | CoreWeave | Nebius |
|---|---|---|---|
| Share price | $23.95 | $54.87 | $154.14 |
| Market cap | $9.44B | $30.26B | $42.25B |
| Enterprise value | $11.38B | $76.29B | $44.40B |
| TTM revenue | $707M | $7.59B | $1.36B |
These figures show why valuation needs to be examined carefully.
IREN's enterprise value is approximately $11.4 billion, compared with $76.3 billion for CoreWeave and $44.4 billion for Nebius.
However, IREN also has considerably less historical revenue than CoreWeave.
On trailing enterprise value to revenue, IREN is not cheaper than CoreWeave. Its multiple is approximately 16x, compared with approximately 10x for CoreWeave.
Nebius is considerably more expensive at approximately 33x.
This is an important distinction.
We do not want to claim that IREN is the cheapest company on every traditional valuation measure.
Our argument is different.
IREN's historical revenue still contains a substantial Bitcoin mining component, while its AI Cloud business is expanding rapidly.
That means historical revenue multiples may not fully capture the future business mix.
The more interesting valuation question is what the company could look like once the contracted AI capacity becomes operational and contributes to recognized revenue.
We believe there is potential for a valuation re-rating if the transition succeeds.
Valuation data: October 30, 2026. Enterprise value and market capitalization are market-data estimates and can change with share prices, financing and reporting updates.
11 · The asymmetry – where we see the opportunity
This is the central reason we prefer IREN for our November case.
The opportunity is not based on one single catalyst.
It is the combination of several factors.
- 1. Power – A development pipeline exceeding 5GW gives IREN a substantial platform for future expansion.
- 2. Infrastructure – The company already owns and operates important parts of the physical infrastructure needed for AI computing.
- 3. Customer contracts – Microsoft and NVIDIA have committed billions of dollars in multi-year agreements.
- 4. Financing – Customer prepayments and GPU-backed financing can support expansion while reducing the need to fund every deployment through equity.
- 5. Business transformation – IREN is moving away from Bitcoin mining and towards AI Cloud services, potentially changing how investors value the company.
- 6. Valuation – The stock has fallen significantly from its 52-week high, while the company continues to develop its AI infrastructure business.
- 7. Potential re-rating – If AI Cloud revenue grows as expected, the market may increasingly value IREN as an AI infrastructure company rather than a Bitcoin miner.
This is the asymmetry we are interested in.
The downside is real.
But if the company executes, the upside could be substantial relative to the current valuation.
12 · What could go wrong?
We need to be equally clear about the risks.
- Delays in data center construction and commissioning.
- Microsoft or other customers delaying acceptance.
- Lower GPU rental prices.
- Reduced AI infrastructure spending.
- Rising electricity and operating costs.
- Financing becoming more expensive.
- Additional share dilution.
- Customer concentration.
- Competition from CoreWeave, Nebius and hyperscalers building their own infrastructure.
- Failure to generate sufficient cash flow from deployed GPUs.
Perhaps the biggest risk is that IREN commits billions to infrastructure, but the economics of AI computing deteriorate before those investments generate the expected returns.
A large contract does not automatically mean a profitable business.
The company must deliver, operate and generate attractive returns on its invested capital.
That is what we need to monitor.
13 · November catalysts – what we are watching
The next major checkpoint is November 5, 2026, when IREN is scheduled to report its Q1 FY2027 results.
This report will be particularly important because it will provide an update on the company's progress following its FY2026 results.
Our focus:
- AI Cloud revenue – Is the business accelerating as expected?
- Operating ARR – How much of the contracted capacity has actually become operational?
- Microsoft Horizon – Are Horizon 2–4 progressing towards customer acceptance?
- NVIDIA deployments – Are GPU deployments progressing towards the expected 2027 revenue ramp?
- Financing – How much additional capital is required, and how are financing costs developing?
- Bitcoin exit – How quickly is the company transitioning away from mining?
- New customers – Can IREN diversify its customer base and secure additional multi-year contracts?
These are the metrics that will determine whether the investment thesis is strengthening or weakening.
Grabit Labs – our final verdict
We believe IREN represents one of the more interesting speculative opportunities in the AI infrastructure market.
The company has several important ingredients:
- Access to substantial electricity and infrastructure.
- A development pipeline exceeding 5GW.
- Multi-billion-dollar agreements with Microsoft and NVIDIA.
- Rapidly growing AI Cloud revenue.
- Financing structures designed to support GPU expansion.
- A business transition that could fundamentally change its valuation.
We prefer IREN over CoreWeave and Nebius as our speculative AI infrastructure selection at current relative valuations.
Not because the other companies lack potential.
But because we see a particularly interesting combination of physical infrastructure, power access, customer commitments and potential valuation re-rating in IREN.
The market is currently focused on the risks associated with its transformation.
We understand those risks.
But we believe the potential opportunity deserves attention.
IREN is not simply a bet on more AI spending. It is a bet on the infrastructure that makes that spending possible.
If the company successfully converts its power portfolio and contracted GPU capacity into profitable, recurring AI Cloud revenue, the market could eventually value the business very differently.
That is what we want to own exposure to.
| Category | Assessment |
|---|---|
| AI infrastructure exposure | Strong |
| Power and infrastructure | Strong potential |
| Strategic partnerships | Strong |
| Revenue growth potential | Very high |
| Balance sheet | Capital-intensive |
| Execution risk | High |
| Valuation opportunity | Interesting |
| Overall risk | High |
GRABIT SCORE: 7.4/10 · INVESTMENT VIEW: SPECULATIVE BUY · TIME HORIZON: 12–24 MONTHS
We see an attractive opportunity, but position sizing matters. This is a high-volatility growth investment, not a defensive holding.
Our conviction depends on management delivering on its infrastructure commitments and converting contracted capacity into real operating revenue.
The next phase of the AI race may not belong to the companies with the most GPUs. It may belong to the companies that can actually power them.
This report is produced by Grabit Labs for informational and educational purposes only. It does not constitute financial advice or a personal investment recommendation. All investments involve risk, including the potential loss of invested capital. Forward-looking statements, revenue targets and contract values are subject to execution, financing, market and customer risks. Figures are based on information available through October 31, 2026, unless otherwise stated.
Levels & score for IREN
This is Grabit's November case. The analysis above is free – our levels, score and verdict are for PRO members:
- Grabit score and verdict
- Entry, stop and target levels
- Our full thesis — and alerts when the setup changes
Not a member? 7 days free, cancel anytime.
See Grabit's levels – open the case in PRO →